Acesso a contas bancárias estagna nos 65% e um quinto das contas está inativa em Timor-Leste
Díli, 30 de setembro de 2026 (RAFA) – O acesso a contas bancárias estagnou nos 65% dos adultos em Timor-Leste, longe da meta de 75% para 2025, e uma em cada cinco contas de depósito está inativa, segundo um documento do Banco Central.
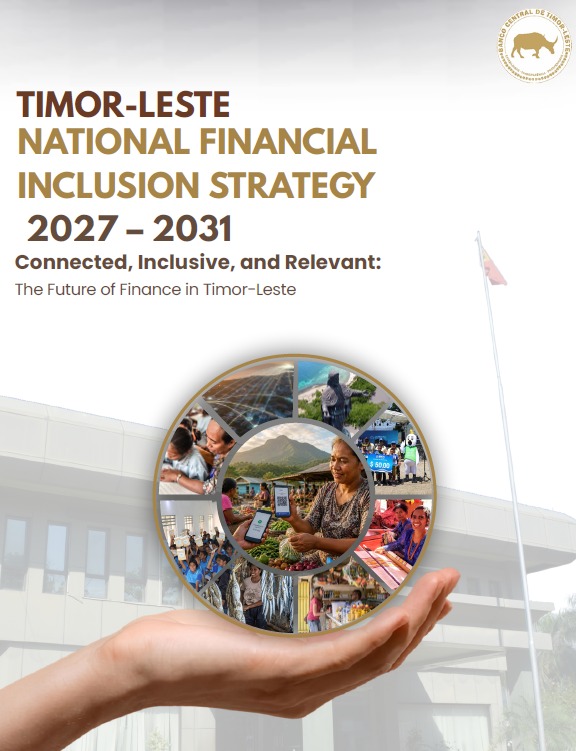
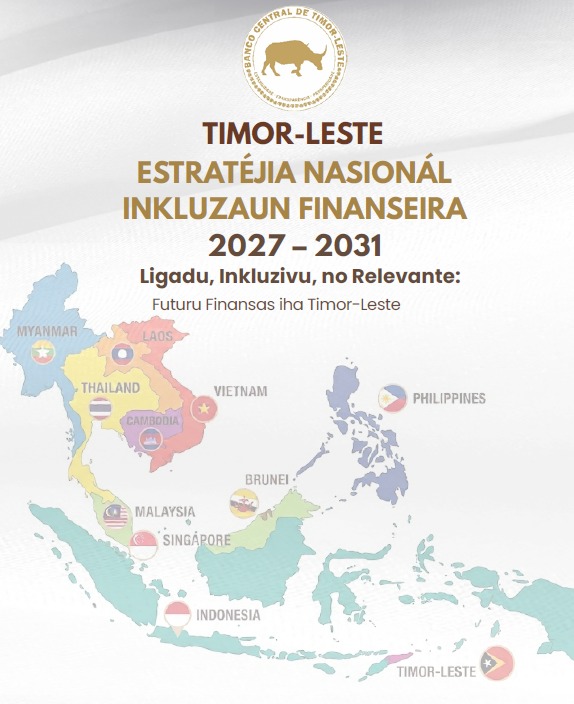
Os dados constam da Estratégia Nacional de Inclusão Financeira 2027-2031, divulgada pelo Banco Central de Timor-Leste (BCTL), a que a RAFA teve acesso e que analisa, entre outros aspetos, os progressos conseguidos no processo de acesso da população a serviços bancários.
A estratégia anterior, de 2017-2022, fixava como meta que 75% dos adultos tivessem conta bancária formal até 2025.
Segundo o documento, o acesso foi de 62% em 2016 e de 64% em 2022, e o BCTL estima 65% em 2026, com 589.348 clientes bancários ativos e 540.311 depositantes ativos.
O Banco Nacional de Comércio de Timor-Leste (BNCTL) detém cerca de 75% das contas. Existem 44.187 mutuários no registo de crédito.
A percentagem de contas de depósito inativas subiu de cerca de 8% em 2022 para 20% em 2026.
O documento refere que muitos assalariados, beneficiários de apoios sociais e pensionistas levantam todo o dinheiro no fim do mês. Uma consequência de valores reduzidos de salários e pensões.
Um inquérito de 2020 concluiu que cerca de 15% dos adultos que recebiam dinheiro por essas contas não sabiam que as tinham.
O BCTL reconhece que “este progresso ainda não se traduziu numa utilização profunda ou sustentada”.
Por isso, defende que a inclusão financeira deixe de se centrar no acesso e passe a promover uma utilização efetiva e sustentada dos serviços.
“As estratégias futuras não podem continuar a procurar o crescimento do número de contas bancárias”, lê-se no texto.
“Uma inclusão financeira significativa exige também serviços financeiros comportáveis, acessíveis, adequados e capazes de responder às necessidades dos diferentes segmentos da sociedade”, escreve o governador do BCTL, Hélder Lopes, na mensagem que abre o documento.
O governador considera que a primeira estratégia lançou “uma base importante”, incluindo o alargamento dos pontos de acesso à maioria dos sucos.
O primeiro-ministro, Kay Rala Xanana Gusmão, afirma que “a inclusão financeira é um ingrediente essencial para garantir que todos os timorenses têm a oportunidade de participar e beneficiar de uma economia moderna, resiliente e inclusiva”.
Entre outros dados, o documento nota que entre 2018 e 2022, os pontos de acesso a serviços financeiros passaram de 1.642 para 6.508, impulsionados pelas carteiras eletrónicas, que representavam 65% do total.
Em 2022, 423 dos 452 sucos tinham pelo menos um ponto de acesso e 29 continuavam sem qualquer serviço, nove deles em Ermera. Em 2026 há cerca de 2.297 agentes ativos de carteiras, muitos de subsistência ou sem rentabilidade.
O BNCTL tem 31 balcões, 64 caixas automáticos, 307 terminais de pagamento (EFTPOS) e 124 locais de banca de agentes, segundo a gestão do banco em julho de 2026.
Há 398.199 carteiras eletrónicas registadas, o equivalente a 44% dos adultos, se se assumir uma por pessoa. Em 2022, apenas 22% dos adultos tinham acesso a carteiras, 60% dos quais homens. Em 2024 as carteiras realizaram 5,6 milhões de transações, no valor de USD 71 milhões, menos do que em 2023.
“O numerário é universalmente usado nas transações do dia a dia e continua a travar uma adoção digital mais ampla”, refere o documento. O sistema P24, que interliga caixas automáticos, carteiras e terminais de pagamento, processou quase 4 milhões de transações, no valor de cerca de USD 350 milhões, em 2022.
A estratégia sugere que o BCTL pondere rever os limites das carteiras, à luz de referências internacionais e das recomendações do Grupo de Ação Financeira (GAFI). Os limites atuais, incluindo tetos de cerca de USD 300, são “muitas vezes demasiado baixos para uso prático”. Muitos utilizadores nem mantêm saldo nas carteiras, por haver poucos locais onde gastar dinheiro digital.
Para os trabalhadores timorenses no estrangeiro, o documento admite que o saldo máximo suba para USD 5.000 em contas de remessas digitais verificadas e que o limite de USD 300 nas transferências do banco para a carteira seja eliminado. As taxas de transferências interbancárias e de levantamento em caixas automáticos são, segundo o texto, amplamente vistas como elevadas.
A estratégia propõe que as carteiras possam pagar apoios sociais, pensões e pagamentos a veteranos em pé de igualdade com os bancos. Hoje, os beneficiários rurais, idosos e veteranos percorrem longas distâncias e esperam em filas para receber. Propõe ainda que as carteiras possam abrir contas a empresas, como restaurantes e supermercados, e que sejam revistas as taxas cobradas aos comerciantes, incluindo tetos ou taxa zero.
O documento considera o BNCTL “efetivamente dominante” nos mercados-alvo.
Diz também que a elevada quota da MOSAN, a carteira eletrónica da Telemor, pode limitar a concorrência, embora reconheça o investimento feito em zonas rurais de difícil acesso.
Recorde-se que o BCTL lançou a 12 de setembro o Timor Unique QR, padrão nacional de pagamentos por código QR, assente no sistema de pagamentos instantâneos Ti-Fast.
A 25 de setembro assinou em Jacarta um memorando com o Bank Indonesia, que prevê estudar a ligação ao sistema indonésio de pagamentos QR transfronteiriços.
“O sistema financeiro é estável, mas pouco profundo”, lê-se na estratégia. O crédito ao setor privado foi de 34,8% do PIB em 2024, e os bancos emprestam pouco mais de 35% dos depósitos, contra mais de 80% na média da ASEAN. A maior parte da liquidez está aplicada no estrangeiro. O crédito agrícola caiu de 4,5% do PIB em 2015 para 0,4% em junho de 2024. O BCTL impôs um mínimo obrigatório de 35% para o rácio crédito-depósitos, mas a medida não trouxe melhorias significativas.
Em 2024, os bancos receberam 1.450 pedidos de crédito de empresas, no valor de USD 174,8 milhões, e aprovaram 1.362, num total de USD 173,3 milhões. A taxa de aprovação foi de 94%, o que o documento interpreta como sinal de que as empresas menos qualificadas recorrem a outras fontes de financiamento.
As garantias de crédito, com cobertura de 70% e até 100% nalguns casos, tiveram muito pouca adesão. Entre as causas estão os subsídios alternativos e a taxa de juro subsidiada de 3%, considerada pouco atrativa pelos bancos. A ausência de títulos de terra também trava o crédito. O cadastro nacional prevê registar entre 300.000 e 360.000 parcelas, mas ainda não emitiu os certificados necessários.
As mulheres eram 51% dos clientes bancários em 2022, mas receberam apenas 31% dos empréstimos. “Isto indica um défice estrutural na atribuição de crédito”, refere o documento. As duas instituições de depósito não bancárias (ODTI) representam 7% do crédito e passaram de quase 48.000 clientes de empréstimos para cerca de 42.000, sendo 83% mulheres nos números de 2022. Estão limitadas a depósitos de USD 1 milhão.
Existem 178 cooperativas de crédito, com 31.811 membros e USD 20 milhões em ativos, dos quais USD 10 milhões emprestados. O empréstimo médio ronda os USD 5.000, com juros de cerca de 1% ao mês. Só 1,5% dos adultos têm um seguro, com cerca de 14.000 apólices e USD 6,6 milhões em prémios.
Segundo o documento, 72% dos cidadãos têm menos de 35 anos, e as intervenções dirigidas aos jovens são “muito insuficientes”. O primeiro-ministro destaca que a estratégia dedica atenção específica às mulheres, aos jovens, às pessoas com deficiência, aos trabalhadores informais e às populações rurais.
“Central a esta estratégia é o princípio de que nenhum timorense deve ficar para trás”, escreve Xanana Gusmão. Hélder Lopes remata: “Um sistema financeiro não pode ser considerado plenamente desenvolvido se segmentos significativos da sociedade continuarem sem poder aceder às suas oportunidades ou beneficiar delas.”
Jornalista: António Sampaio
No Ar
Notícias Populares
Tribunal de Recurso considera não inconstitucional a revogação retroativa da pensão vitalícia
Tribunal australiano rejeita ação de 600 milhões de dólares da Lighthouse contra Timor-Leste
Presidente de Portugal lamenta morte de Lú-Olo e destaca papel na construção do Estado timorense
Quatro timorenses na lista de 100 mulheres inspiradoras da lusofonia

CSMJ timorense aplicou processos disciplinares a quatro juízes do Tribunal de Recurso