Economia mundial avança a duas velocidades e crescerá 2,7% em 2026 – Moody’s Analytics
Nova Iorque, 16 de novembro de 2026 (RAFA) – A economia mundial vai crescer 2,7% este ano e 2,8% em 2027, abaixo dos 3% de 2025, e está a avançar a duas velocidades por causa da inteligência artificial, segundo a mais recente previsão da Moody’s Analytics.
A previsão consta do comentário “Global Outlook: Shaken, Not Stirred” (Perspetivas Globais: Agitada, Não Abalada), publicado por Stefan Angrick, diretor de economia para a Ásia-Pacífico da Moody’s Analytics.
A empresa, que fornece inteligência financeira e ferramentas analíticas, é distinta da agência de notação Moody’s Ratings. A análise texto apresenta o cenário de base de novembro, que a Moody’s Analytics compara com o de janeiro, e conclui que a economia mundial resistiu em 2026 melhor do que o esperado, mas que as perspetivas estão “carregadas de riscos”.
Segundo o documento, as economias e os setores ligados ao boom da inteligência artificial estão a acelerar, enquanto os que têm laços mais fracos com essa tecnologia lutam contra a convulsão geopolítica, os conflitos comerciais e a incerteza política.
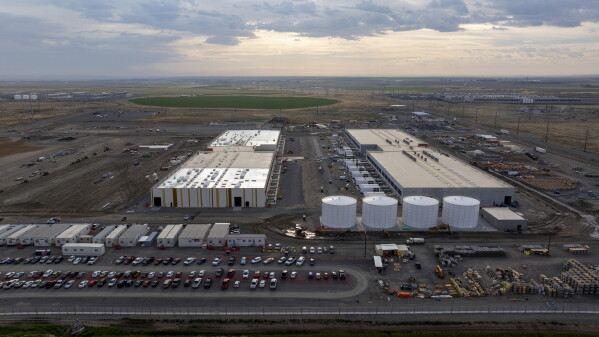
Uma torrente de investimento em centros de dados elevou o investimento, a produção industrial e as exportações das economias mais ligadas à tecnologia e empurrou as avaliações de ativos para máximos.
As previsões ficam aquém do potencial de crescimento da economia mundial, que a Moody’s Analytics situa acima dos 3%.
Nos Estados Unidos, o crescimento deverá ser ligeiramente superior a 2% em 2026 e 2027, abaixo do potencial de 2,5% e do ritmo de cerca de 3% de 2023 e 2024.
A China deverá abrandar para 4,6% em 2026 e 4,3% em 2027, e a Índia também perderá ritmo.
A zona euro deverá crescer 0,9% em 2026, antes de acelerar para 1,6% em 2027, enquanto o Japão crescerá menos de 1% nos dois anos.
A inteligência artificial pesa já no crescimento. A Moody’s Analytics estima que o boom acrescentou cerca de 0,5 pontos percentuais ao crescimento de 2,3% da economia norte-americana em 2025: 0,3 pontos devido ao efeito de riqueza nos mercados bolsistas e 0,2 pontos ao investimento.
O efeito direto é relativamente modesto, porque os centros de dados dos Estados Unidos dependem muito de equipamento importado, e as maiores importações compensam grande parte do investimento adicional.
Na Ásia-Pacífico, onde se fabricam os chips e o equipamento, o efeito é mais forte: Taiwan, o principal produtor mundial de chips de ponta, registou em média um crescimento de dois dígitos em 2025 e 2026, e o boom é a principal razão pela qual grande parte da Ásia superou as expectativas este ano.
O boom tem também custos. Houve subidas de preços e escassez pontual em vários segmentos de equipamento, como as memórias RAM, e as necessidades de financiamento ligadas à inteligência artificial contribuíram para a subida das taxas das obrigações do Tesouro norte-americano a 10 anos, embora só entre 5 e 15 pontos base.
Nas últimas semanas, os investidores mostraram-se mais preocupados com as estruturas de financiamento das empresas do setor, com a viabilidade dos seus modelos de negócio e com as avaliações das ações.
A vitória dos democratas nas eleições intercalares norte-americanas mudou a aritmética política em Washington, mas pouco alterou o cenário de base da Moody’s Analytics. O Presidente Donald Trump mantém o direito de veto e os democratas estão longe da maioria de dois terços necessária para o anular, pelo que se prevê um impasse legislativo a partir de janeiro.
A consequência económica mais relevante pode vir da regulação: o controlo democrata do Congresso aumenta a fiscalização do uso de tarifas, de poderes de imigração e de guerra pela administração e abre a porta a um escrutínio mais duro da inteligência artificial e dos centros de dados. Audiências, projetos de lei e maior incerteza regulatória poderão pesar no investimento e, se levarem as empresas de computação em nuvem a adiar obras ou encomendas, tirar algum brilho ao boom, sobretudo na Ásia-Pacífico.
O Médio Oriente é o segundo foco de risco. Um conflito mais prolongado ou uma nova escalada obrigaria os países a recorrer às reservas de petróleo, já baixas após oito meses de conflito, e a retirar o apoio orçamental que tem mantido a inflação relativamente contida. Os bancos centrais teriam de subir os juros com mais agressividade: até agora, endureceram a política apenas de forma modesta em comparação com a reação à invasão da Ucrânia pela Rússia. Energia mais cara e condições financeiras mais apertadas encareceriam o funcionamento da inteligência artificial e agravariam as dúvidas sobre os modelos de negócio.
A Europa seria a mais afetada. Os choques globais já fizeram subir a inflação e as taxas das obrigações soberanas, e os juros mais altos obrigariam o Banco Central Europeu e o Banco de Inglaterra a subir as taxas apesar do crescimento anémico. Isso alimentou preocupações com a dívida pública, em particular em França, onde a incerteza política amplificou a volatilidade dos mercados.
Uma mudança excessiva para uma política monetária e orçamental mais restritiva arriscaria enfraquecer ainda mais o crescimento sem resolver as restrições de oferta que alimentam a inflação, e reforçaria a fraqueza da procura interna da união monetária.
A Moody’s Analytics acrescenta que a Europa já não consegue exportar a saída para os seus problemas, como fez após a crise do euro da década de 2010. A aposta agressiva da China na modernização industrial fez as suas empresas ganharem quota de mercado às europeias em setores antes dominados pela Europa, como as máquinas, os químicos e os bens manufaturados de gama alta. Bruxelas reforçou as medidas de defesa comercial, o que aumenta a pressão sobre Pequim, que tem compensado a fraca procura interna com o crescimento assente nas exportações.
Na sessão plenária do Comité Central do Partido Comunista Chinês, no fim de outubro, os dirigentes reconheceram os desequilíbrios económicos como uma dificuldade, a par das tensões geopolíticas e da mudança demográfica. A Moody’s Analytics vê, porém, poucos sinais de que Pequim abandone a abordagem centrada na oferta e deixou de esperar medidas de estímulo de peso para a fraqueza da procura interna.
A dimensão das exportações chinesas será um tema central do encontro entre Trump e o Presidente chinês, Xi Jinping, à margem da cimeira da Cooperação Económica Ásia-Pacífico, em Shenzhen. A trégua comercial bilateral já foi prolongada até janeiro e mantém, em teoria, suspensas as taxas portuárias dos Estados Unidos e os controlos chineses às terras raras. Nenhum dos lados parece pronto para um acordo mais amplo, e as disputas mais difíceis, o acesso a chips avançados e a terras raras, continuarão por resolver. Pequim já suspendeu as exportações de algumas terras raras para o Japão, o que ameaça perturbar as cadeias de abastecimento mundiais.
A Moody’s Analytics conclui que os riscos se inclinam “firmemente para o lado negativo”, com a incerteza política, as avaliações elevadas dos ativos e novas crises no Médio Oriente no topo das preocupações. Novos bloqueios em rotas marítimas de matérias-primas também agravariam a pressão, ao fazer subir o petróleo e a inflação e ao colocar os bancos centrais perante escolhas mais difíceis. “A economia mundial mostrou resiliência. Vai precisar de mais”, escreve o documento.
Jornalista: António Sampaio
Notícias Populares
Tribunal de Recurso considera não inconstitucional a revogação retroativa da pensão vitalícia
Tribunal australiano rejeita ação de 600 milhões de dólares da Lighthouse contra Timor-Leste
Presidente de Portugal lamenta morte de Lú-Olo e destaca papel na construção do Estado timorense
Tribunal de Recurso suspende deliberação do CSMJ e manda juíza Natércia Gusmão regressar às funções
Quatro timorenses na lista de 100 mulheres inspiradoras da lusofonia